picture alliance / CFOTO
Inhalt
Studie
Deutschland und China im Cleantech-Sektor: Zwischen Chancen, Konkurrenz und Standortpolitik
Executive Summary
- Deutsche Positionen zu China sind heterogen: Deutsche Akteure im Cleantech-Sektor befinden sich im China-Kontext in einem strategischen Trilemma, in dem Interessen zu Sicherheit, Wirtschaft, und Dekarbonisierung in Gegensätze geraten. Akteure finden sich oft an ein oder zwei der drei Interessenpole wieder, und beziehen damit Positionen, die häufig in im Widerspruch zueinander stehen.
- Konsenszonen als Möglichkeit: Zwischen den Polen Trilemmas gibt es jedoch Konsenszonen, innerhalb derer Akteure überlappende Interessen haben können. Diese sollten als Chance genutzt werden, um das komplexe Trilemma sowohl politisch wie auch sozioökonomisch verträglich zu lösen. Wirtschaftlichkeit, Dekarbonisierung, und europäische Sicherheit können so nachhaltiger integriert werden.
- Eine kohärente Cleantech-Strategie ist gefragt: Die Konsenszonen brauchen politische Inhaberschaft. Deutschland sollte bestehende Klima-, Energie- und CO2-Ziele verbindlich umsetzen und mit einer langfristigen Industrie- und Technologiepolitik verbinden. So entsteht Planungssicherheit für Investitionen, Innovation im Cleantech- Sektor wird angeregt, und die Zusammenarbeit mit China kann effizienter vorausgeplant werden.
- Leitmärkte für die deutsche Cleantech-Produktion schaffen: Verbindliche öffentliche und private Beschaffungsregeln sowie „Made in Europe“-Kriterien sollten die Nachfrage für europäische Zukunftstechnologien stärken. Dies ermöglicht Skaleneffekte, senkt Kosten, erhält Arbeitsplätze und stützt insbesondere innovative Mittelständler.
- Handelspolitik industriespezifisch differenzieren: Handel und Investitionszusammenarbeit mit China sollten grundsätzlich weiter gefördert werden, denn Kooperation und konstruktive politische Zusammenarbeit bei der Dekarbonisierung bleiben ein beidseitiger Vorteil. Chinesische Cleantech-Produkte sind zudem essenziell für die europäische Dekarbonisierung. Bei sicherheitskritischen Technologien und Schlüsselkomponenten sollte jedoch strengere eine Regulierung möglich sein. Bei Joint Ventures und Direktinvestitionen sollten Förderungen an klare Mehrwerte für den europäischen Standort gekoppelt sein.
- Eine gemeinsame europäische Cleantech-Politik etablieren, die klare gemeinsame Ziele zum Engagement mit China integriert: Deutschland sollte gemeinsam mit seinen EU-Partnern verbindliche Ziele, Investitionsbedingungen und Regeln für Cleantech entwickeln und verstetigen. Eine enge europäische Koordination ist notwendig, um ausreichend Lieferketten-Resilienz und handelspolitische Verhandlungsmacht gegenüber China zu erreichen.
Chinas Domianz bei grünen Technologien fordert Deutschland und die EU heraus
Deutschlands Industrie befindet sich im Sog des China-Schocks 2.0. Nicht nur Branchen wie Automobile oder Maschinenbau stehen unter Druck; Chinas Industrie dringt durch Innovation, Kostenvorteile und Lieferkettendominanz in Kerngeschäfte der deutschen Wirtschaft vor. Die Folgen sind weitreichend: Deutschland bangt um seine industrielle Basis und den Verlust technologischer Unabhängigkeit. Auch der Sektor der sogenannten Sauberen Technologien – Cleantech genannt – schaltet zunehmend in den Krisenmodus. Die chinesische Dominanz in diesem Bereich beeinträchtigt deutsche und europäische Bestrebungen zur Absicherung der Energieversorgung, zur Umstellung auf eine klimafreundliche Wirtschaft und zur Dekarbonisierung.
Europäische Unternehmen befinden sich in einem doppelten Verdrängungswettbewerb: einerseits verlieren sie Marktanteile in China, andererseits geraten sie auf den europäischen Heimatmärkten unter massiven Wettbewerbsdruck durch chinesische Akteure. Dies gilt insbesondere für Cleantech, wo China in Elektromobilität, Windkraft, Batterien, Wasserstoff und anderen Segmenten aufholt. Die betriebswirtschaftlich begründete Priorität von deutschen Firmen, im chinesischen Markt präsent zu sein, kollidiert zunehmend mit volkswirtschaftlichen Risiken auf EU-Märkten, wo ein Abbau von Industrien und der Verlust von Arbeitsplätzen drohen.1
Dieser Bericht bildet den Abschluss einer Pilotstudie, die deutsche Positionen zu Chinas Rolle im Bereich Dekarbonisierung und Cleantech erhoben hat.2 Öffentliche Stellungnahmen, Pressemitteilungen und Hintergrundgespräche mit Vertreter:innen aus Industrie, Politik, Forschung und Interessenorganisationen wurden ausgewertet mit dem Ziel, die verschiedenen Interessen und Positionen zu kartieren und mit chinesischen Ambitionen zu kontrastieren. Die Positionen zu China unterscheiden sich je nach jeweiligen Interessen der Akteure - in Teilen sind sie sogar gegenläufig.
Dieser Bericht will durch eine strukturierte Darstellung der verschiedenen Positionen dazu beitragen, gemeinsame Interessen zu identifizieren und Vorschläge für eine auf einem breiteren Konsens aufbauende Politik zu unterbreiten. Die erarbeiteten Handlungsoptionen betonen die Dringlichkeit des Themas, denn angesichts Beijings wachsender Dominanz im Cleantech-Sektor muss Deutschland rasch und koordiniert handeln.
Es braucht dringend eine entschlossenere Politik, die möglichst viele Akteure hinter sich vereint. Die ökonomische Abhängigkeit zwischen der EU und China hat in jüngster Vergangenheit einen Wendepunkt erreicht: Chinas Handelsüberschuss gegenüber der EU stand 2025 bei 360 Milliarden Euro.3 Der politische Wille europäischer Mitgliedstaaten zur Reduzierung strategischer Abhängigkeiten im Rahmen einer „De-Risking“-Strategie, etwa bei kritischen Infrastrukturen und in der Energiesicherheit, kollidiert derzeit mit geoökonomischen Realitäten: der Mangel an (günstigen) europäischen Alternativen sowie hohe und komplexe Lieferkettenabhängigkeiten erschweren kurz- und mittelfristig eine Diversifizierung, insbesondere auch wegen der damit verbundenen, signifikanten Kosten.
Chinas Regierung ihrerseits sieht sich in Zeiten geopolitischer Umbrüche vor der Herausforderung, die eigene Volkswirtschaft souverän und unabhängig zu halten. Sie hat klar formuliert, weltweite Technologieführerschaft erlangen und eigene Industrien fördern zu wollen. Durch weitsichtige Politik und unter Einsatz hoher Mittel ist es China gelungen, sich Vormachtstellungen bei Technologien und in globalen Märkten zu erarbeiten, die noch vor wenigen Jahren fest in europäischer Hand lagen.
Beijing geht bei der Umsetzung seiner Innovationsziele systematisch vor und hat auch eigene Abhängigkeiten strategisch bearbeitet. Die Folgen dieses Aufstiegs bekommen Europa und insbesondere Deutschland nun zu spüren. China hat das deutsche, exportorientierte Wirtschaftsmodell übernommen und mit zentraler Steuerung kombiniert. Deutschland und die EU müssen umgehend handeln, um Industrie und Arbeitsplätze, Technologie und Energieversorgung zu sichern.
Befürworter eines stärkeren Fokus auf Sicherheit, besonders im Energie- und Technologiesektor, warnen jedoch: ohne den Aufbau lokaler Alternativen droht durch die wegen des Ukraine- und Iran-Kriegs forcierte Abkehr von fossilen Energieträgern zukünftig eine erhöhte Abhängigkeit von China. Risiken steigen auch in der Cybersicherheit, bei der Absicherung kritischer Infrastrukturen sowie der Energienetzkontrolle und -sicherheit.
Für die Dekarbonisierung in Europa - die Reduzierung von CO2-Emissionen - waren die Voraussetzungen angesichts der verfügbaren billigen und innovativen Technologie aus China nie günstiger als heute. Beijing hat Cleantech und die globale Energiewende frühzeitig als wirtschaftliche Chance erkannt. Durch konsequente technologische Förderung und Industriepolitik hat China Deutschland als Vorreiter bei grünen Technologien abgehängt. Es dominiert heute die globalen Wertschöpfungsketten bei Photovoltaik, Batterien, Elektromobilität etc., und liefert hochwertige, innovative Cleantech zu günstigsten Preisen.
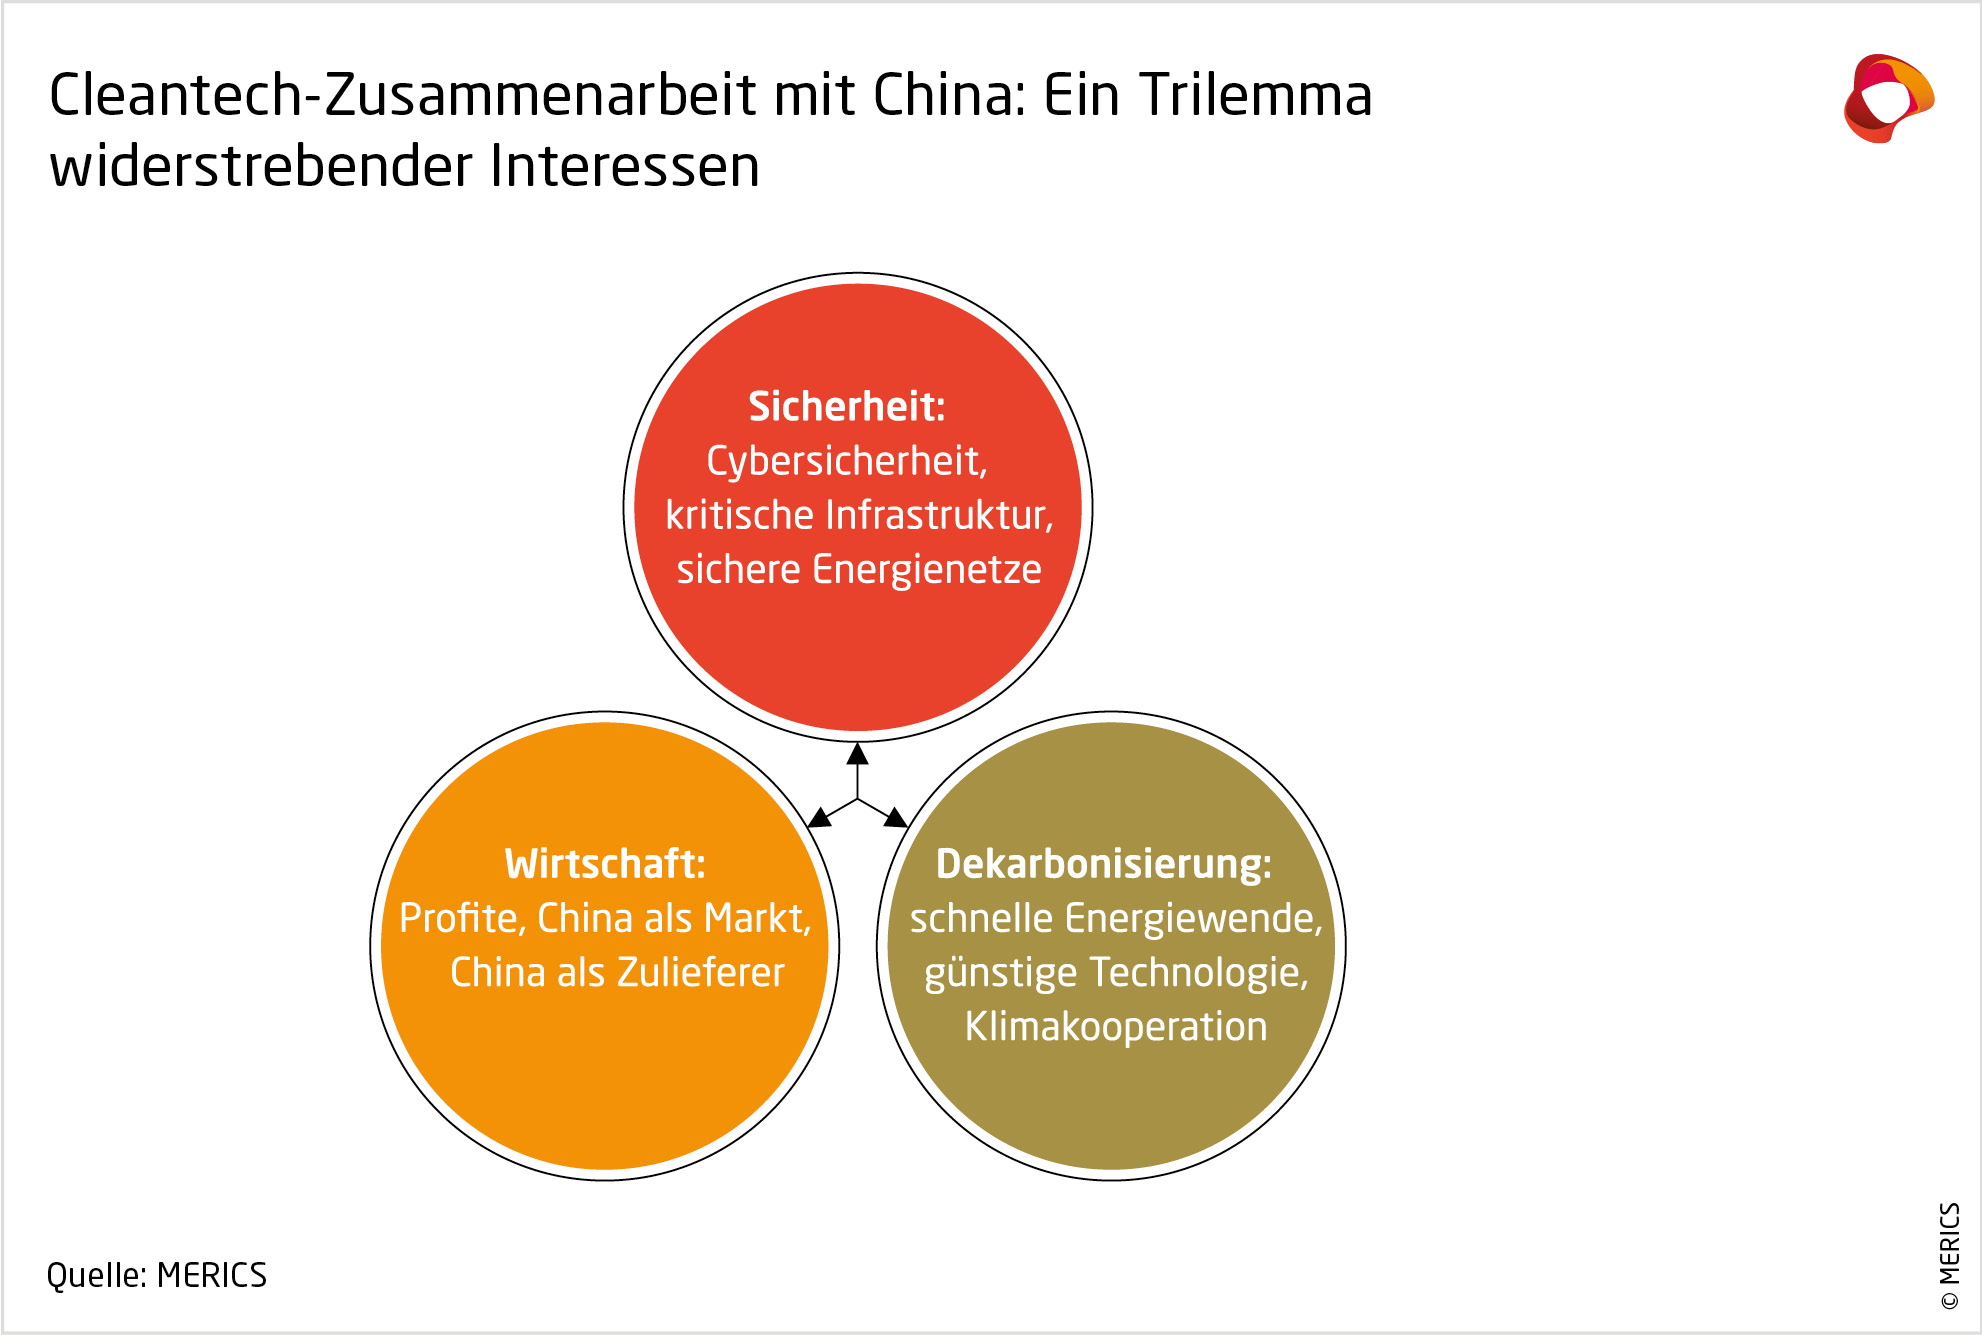
Widerstrebende Interessen: Deutsche Akteure bewerten Chinas Rolle bei Sauberen Technologien unterschiedlich
Die Positionen deutscher Akteure zu Chinas Rolle im Cleantech-Sektor lassen sich entlang dreier gegenläufiger Pole verorten, die schematisch ein Dreieck von Faktoren aus Wirtschaftsinteressen, Sicherheitsbedenken und Klimazielen bilden. Die Interessen und Ziele schließen sich nicht zwingendermaßen aus und können sich überlagern, genauso aber in Konflikt miteinander geraten.
Wirtschaftsinteressen: China ist gerade für große Akteure als Markt und Technologiepartner bedeutsam
Der chinesische Markt war jahrzehntelang ein bedeutender Absatzmarkt für deutsche Unternehmen. Deutsche Technologie wurde in Deutschland entwickelt, in China günstig produziert und dann weltweit verkauft. Diese Arbeitsteilung war ein Erfolgsrezept für die deutsche Wirtschaft. Deutsche Firmen, die seit den 1980er Jahren in China mit Werken vertreten waren, trugen maßgeblich dazu bei, dass die Bundesrepublik zu einer der größten Exportnationen avancierte.
Heute haben sich die Handelsbeziehungen zwischen Deutschland und China grundlegend verändert. Der über Jahrzehnte aufrechterhaltene bilaterale Handelsüberschuss mit China wurde 2025 zu einem Defizit von 89 Milliarden Euro, und China konkurriert mittlerweile mit deutschen Firmen in denselben Marksegmenten, die Deutschland zuvor dominiert hatte.5 Viele Zugpferde der deutschen Wirtschaft bleiben fest in China verwurzelt, das gilt auch für Unternehmen aus dem Bereich Cleantech. Deutsche Firmen sind heute aber nicht nur mit Produktionsstätten, sondern auch mit Forschungs- und Entwicklungszentren in China vertreten und unterhalten essentielle Technologiepartnerschaften mit chinesischen Unternehmen.
Obwohl die wirtschaftliche Zukunft dieser Firmen in China aktuell nicht immer rosig aussieht, und sich die Sicht auf China auch bei großen Konzernen derzeit wandelt, investieren viele weiterhin in die Volksrepublik, da sie ihre Position im chinesischen Netzwerk von Zulieferern halten und vom dortigen Innovationsökosystem profitieren wollen.4 Auch mit Blick auf die Konkurrenz in Drittmärkten halten es deutsche Firmen auch zukünftig für wichtig, im chinesischen Markt vertreten zu sein.
Den Begriff des „De-Risking“ verstehen Industrievertreter nicht unbedingt als Diversifizierung von Zulieferern, sondern vor allem als eine strategische Verschiebung der Produktion zu alternativen Standorten, um negative Effekte von Handelsbarrieren zu verringern. Einige ausgewählte Positionen aus den für diesen Bericht erhobenen Interviews veranschaulichen dies:
„De-Risking bedeutet für Automobilunternehmen, unabhängiger von geopolitischen Maßnahmen zu sein.“ Vertrauliches Expertengespräch5
„In China for China. Nur so kriegst du in dem Preisgefüge, wie sich das gerade jetzt darstellt, Wasser unterm Kiel.“ Ola Källenius, CEO, Mercedes-Benz6
„Wir sind tief in China verwurzelt und verstehen die Bedürfnisse der Kunden und die Marktdynamik. Die Kombination aus deutscher Ingenieurskunst, Chinas umfangreichem Lieferantennetzwerk und lokalen Innovationen schafft einen einzigartigen globalen Vorteil.“ Oliver Zipse, CEO, BMW7
„China ist nicht mehr nur ein Produktionszentrum, sondern ein globales Kraftwerk für Innovationen. […] Wir investieren auf hohem Niveau und werden dies auch weiterhin tun, […] und Bosch wird seine Präsenz optimieren, um seinen Wettbewerbsvorteil zu bewahren.“ Stefan Hartung, CEO, Bosch8
Auch in den seit langem in China aktiven Firmen ändert sich jedoch die Stimmung angesichts schrumpfender Marktanteile, besonders im Bereich Cleantech. Deutsche Autobauer werden in der Elektrosparte von lokalen Herstellern verdrängt; bei grüner Energie sind chinesische Hersteller aus Kosten- und Beschaffungsgründen generell im Vorteil. Der Verdrängungswettbewerb schlägt sich in Quartalsergebnissen in China wie auch in Deutschland gleichermaßen nieder. Während etwa Mercedes’ neuestes Elektrofahrzeug im ersten Halbjahr 2026 in China nur mehrere hundert Wagen verkaufte, lieferte das erst vor zwei Jahren auf den Markt eingetretene Unternehmen Xiaomi zehntausende Modelle pro Monat aus.9
Besonders deutsche Mittelständler sehen sich gefährdet, denn sie können oft nicht in China produzieren und von billigen Herstellungskosten profitieren. Hier sind die kritischsten Stimmen zu China zu verorten.
„Aufgrund des umfassenden Förderregimes können wir mit Chinesischen Wettbewerbern nicht mithalten. Selbst wenn wir in China produzieren würden, könnten wir nicht von gleicher Kapitalförderung und Exportunterstützung profitieren. Braucht die EU-Industrie also Schutz vor chinesischem Wettbewerb? Ja, weil wir nicht mit einem Unternehmen konkurrieren, sondern mit einer Volkswirtschaft.“ Vertrauliches Expertengespräch
Sicherheitsbedarf: Chinas Investitions- und Exportstrategie birgt Risiken für europäische, nachhaltige Energieversorgung
Spätestens seit Beginn des russischen Angriffskriegs auf die Ukraine Anfang 2022 haben auch viele Akteure in Deutschland deutlich vor Augen, welche Risiken einseitige Lieferketten-Abhängigkeiten besonders im Energiesektor bergen. Der US-Angriff auf den Iran und die darauffolgende Unterbrechung globaler Öllieferketten hat dieses Risiko noch einmal verdeutlicht.
Eine Reduzierung des Anteils fossiler Rohstoffquellen am deutschen Energiemix - so hat sich etwa auch der amtierende Bundesumweltminister Carsten Schneider (SPD) geäußert10 – würde Deutschland unabhängiger von ausländischen Energielieferanten machen. Gleichzeitig gibt es aber vielschichtige Sicherheitsbedenken im Hinblick auf eine übermäßige chinesische Involvierung in der europäischen Wirtschaft allgemein, und insbesondere in der deutschen Energieversorgung. Was kritische Infrastrukturen betrifft, werden beispielsweise erhebliche Cybersicherheitsrisiken durch den Einsatz chinesischer Technologien (z.B. in Windparks) diskutiert.11
Die Konkurrenz durch stark subventionierte chinesische Unternehmen bereitet deutschen Anbietern Sorgen, da hiesige Unternehmen mit den niedrigen chinesischen Preisniveaus nicht mithalten können. Sie fürchten die Verdrängung aus ihren heimischen Märkten. Darüber hinaus droht Deutschland und der EU der schrittweise Verlust von Fertigungskompetenz und technologischer Souveränität über bestimmte Sektoren - und somit der industriellen Unabhängigkeit von China.
Abhängigkeit von der Volksrepublik besteht auch in den Cleantech-Lieferketten, besonders bei Seltenen Erden. Die Konsequenzen dieser Abhängigkeit traten sehr sichtbar zutage, als China im April und September 2024 Exportkontrollen für Seltene Erden verhängte.12 Deutschland importiert 47 Prozent seines Bedarfs aus China, Tendenz steigend.13 In der Industrie ist mit fortschreitenden Arbeitsplatzverlusten zu rechnen. Derzeit gehen geschätzt 15.000 Jobs pro Monat in der deutschen Industrie verloren - dieser Trend könnte sich angesichts des anhaltenden Verdrängungswettbewerbs fortsetzen.14
Verschiedene Organisationen und Firmen vertreten mit Blick auf China einen sicherheitskritischen Ansatz. Solche Unternehmen sind oft nie in China vertreten gewesen, oder wurden aufgrund der auf lokale Unternehmen ausgerichteten Förderung aus dem chinesischen Markt verdrängt. Kritische Stimmen kommen auch aus Verbänden und Gewerkschaften, deren Mitglieder den chinesischen Konkurrenzdruck bereits stark zu spüren bekommen.
In Politik und politiknaher Forschung werden sicherheitspolitische Aspekte des Umgangs mit China seit einigen Jahren intensiver diskutiert - noch fehlen jedoch einheitliche und verbindliche Ansätze zum Umgang mit der Herausforderung. Auf der einen Seite steht die allgemeine Strategie des De-Risking, wie etwa auch Bundeskanzler Friedrich Merz (CDU) sie vertritt: Risiken im Umgang mit China sollen gemindert werden, ohne dabei eine vollständige Entkopplung anzustreben.15 Hier wird jedoch zumeist nicht genau benannt, wo die Grenzen verlaufen. Auf der anderen Seite stehen Beispiele konkreter Entscheidungen gegen China, wie etwa im Fall des Offshore-Windpark Betreibers Luxcara: Dieser entschied sich nach scharfer Kritik aus Politik und Sicherheitskreisen gegen den chinesischen Wunschlieferanten Ming Yang und vergab den Auftrag an SiemensGamesa.16
Wo im Energiesektor die Grenze zwischen tragbarem Risiko und strategischer Verwundbarkeit verläuft, ist noch nicht abschließend verhandelt und bleibt umstritten. Es zeichnet sich ab: selbst ein nur teilweiser Ausschluss chinesischer Komponenten und Produkte dürfte die Kosten der energetischen Neujustierung in Richtung erneuerbare in Deutschland deutlich anheben. Branchenvertreter fordern eine systematische Flankierung durch die Politik, um gegen die chinesische Konkurrenz bestehen zu können:
„Nach der Solarbranche setzen wir eine weitere Zukunftstechnologie [gemeint ist die Windenenergie, Anmerkung der Redaktion] der Gefahr aus, einem unfairen Wettbewerb zum Opfer zu fallen. Das darf nicht passieren. Wenn Deutschland den Anspruch hat, Spitzenreiter in Sachen grüner Technologien zu sein, dann müssen wir dies mit klarem politischem Willen ausgestalten.“ Jürgen Kramer, Zweiter Vorsitzender, IG Metall17
„Jedes Projekt, das auch nur einen einzigen Euro aus europäischen Fördertöpfen erhält, sollte verpflichtet werden, die Technologie auch in Europa zu kaufen. [...] Wir können als europäische Unternehmen nicht in China teilnehmen. Das wird uns verwehrt. Auf der anderen Seite sind wir in Europa noch zu naiv.“ Nils Aldag, CEO, Sunfire18
„Europa ist der einzige Kontinent, der Hersteller aus aller Welt einlädt, ihre Überkapazitäten bei uns abzuladen, und das auch noch fördert. […] Es sollten explizit die Unternehmen gefördert werden, die ihre Wertschöpfung im Wesentlichen in Europa haben. Frankreich und Polen richten ihre Förderregularien bereits ganz klar danach aus.“ Thomas Heim, Manager – Climate Solutions, Carrier (Hersteller u.A. von Wärmepumpen)19
Klimaziele: Dekarbonisierung wird teurer ohne preiswerte chinesische Technologien
Im Rahmen ihres im Frühjahr verabschiedeten Klimaschutzprogramms hat sich die schwarz-rote Bundesregierung unter anderem vorgenommen, bis 2030 25 Millionen Tonnen CO2 einzusparen. Wenn Deutschland dieses und andere selbst gesetzte Klimaziele noch erreichen will, müssten Gesellschaft und Wirtschaft erhebliche Anstrengungen unternehmen. Denn es gilt nicht nur, die Nutzung fossiler Brennstoffe für die Energieversorgung zu verringern - auch Personen- und Güterverkehr sowie die Industrie müssen dekarbonisieren.
In diesem Kontext ist das chinesische Angebot an Cleantech, Batterien und E-Fahrzeugen (EV) preislich unschlagbar. Technologisch ist es - abhängig vom jeweiligen Sektor - mit deutscher Qualität vergleichbar und somit attraktiv. Daher ist ausschlaggebend, dass auch die Politik regulierend unterstützt und wirksame Anreize für die heimische Wirtschaft setzt. Optimierungen sind unter anderem erforderlich bei den Rahmenbedingungen für den Ausbau erneuerbarer Energien. Wie etwa beim in Deutschland geltenden Auktionsdesign bei Windparks. In diesem Gebotsverfahren werden Flächen durch einen Bieterwettstreit vergeben. Das heißt, dass der Entwickler, der die höchste Summe bietet, die Fläche bebauen darf. Der Entwickler wird also versuchen, Kosten im Bau zu senken, und dazu tendieren, günstigere chinesische Turbinen zu kaufen.
„Die Regierungen möchten, dass die Auktionspreise eher niedrig ausfallen. Darüber hinaus möchten sie ihre Einnahmen maximieren. Diese Auktionsgestaltung übt Preisdruck auf die Entwickler aus, die daraufhin auf chinesische Lieferanten umsteigen. Oder der Druck wird auf die europäischen Hersteller übertragen, die die höheren Preise ihrerseits durch den Import chinesischer Bauteile ausgleichen.“ Vertrauliches Expertengespräch
Auch weil Entwicklungszyklen oft kürzer sind, erreichen innovative Lösungen in China den kommerziellen Markt schneller als in Deutschland. Vertreter eines Forschungsinstituts halten die Zusammenarbeit mit China wegen des hohen Innovationstempos bei Cleantech für unerlässlich:
„Ohne chinesische Institute kann man nicht mehr arbeiten. Innovation und Forschung haben ein Tempo erreicht, das außerhalb Chinas schwer vorzustellen ist. Die Skalierung, die in China erreicht worden ist, kann man als Chance sehen: Technologien und Produktionstechniken können schneller und günstiger nach Deutschland kommen und die Energiewende vorangetrieben werden.“ Vertrauliches Expertengespräch
Auch Organisationen aus der Klimaforschung und Firmen aus dem Bereich der erneuerbaren Energien bewerten einen Verzicht auf Dekarbonisierung als deutlich größeres Risiko als die Zusammenarbeit mit chinesischen Lieferanten. Sicherheitsrisiken wie Netzabschaltungen durch manipulierte chinesische Komponenten sehen diese Akteure oft als kontrollierbar an. Die folgenden Zitate veranschaulichen das Spannungsfeld zwischen Risikobewusstsein und Wettbewerbsfähigkeit:
„By deciding for the world’s most powerful offshore wind turbine [MingYang], we will be able to expedite Germany’s energy transition while fostering much-needed competition in the industry. In any case, management, operation and control of the Waterkant wind farm will remain entirely in the hands of an independent German company.” Holger Matthiesen, Projektleiter Luxcara 2. Juli 202420
„15 Millionen Elektrofahrzeuge bis 2030 sind nur mit Beteiligung chinesischer Hersteller zu schaffen. Eine Erhöhung der Importzölle auf chinesische Fahrzeuge würde zu einem deutlich höheren Finanzierungsbedarf für den Hochlauf der Elektromobilität führen.“ Studie der Agora Verkehrswende21
Freiwillige Kooperation, Abhängigkeit, Lieferketten: China ist im Cleantech-Sektor omnipräsent
Die Positionierung von Cleantech-Unternehmen gegenüber China wird maßgeblich durch den Grad ihrer Integration im chinesischen Markt beeinflusst. Firmen mit jahrelanger Zusammenarbeit und starker Verwurzelung im chinesischen Ökosystem befürworten oft die Strategie der Produktion „in China für die Welt“. Ihre Zulieferer, Technologiepartner und Forschungszentren befinden sich zu einem großen Teil in China und entwickeln innovative Produkte. Diese Firmen sind in Absatz, Produktion und Entwicklung auf China angewiesen.
Auf der anderen Seite stehen Unternehmen, die zwar nicht in China verkaufen, aber für Komponenten auf chinesische Zulieferer angewiesen sind, entweder aus Kostengründen, aufgrund chinesischer Dominanz in der Lieferkette oder schlicht wegen fehlender Alternativen. Beim Grad der Abhängigkeit unterscheiden sich die Unternehmen. Gänzlich von China unabhängige Unternehmen sind in der Branche selten zu finden. Die bedeutendsten Cleantech-Unternehmen in Deutschland sind in der Regel stark mit China als Zulieferer verbunden.
Grundsätzlich hat die Dekarbonisierung mit Hilfe chinesischer Technologie nach wie vor das Potenzial, zu einem stabilisierenden Eckpfeiler der Beziehungen zu werden. Im Jahr 2025 betrug der Gesamtwert von (größtenteils fossilen) EU-Energieimporten 337 Milliarden Euro. Das enorme Handelsdefizit der EU gegenüber China bedeutet auch, dass der Kontinent von zentraler Bedeutung für Chinas Exportindustrie ist. Beijing reagiert daher empfindlich auf begründbare Bemühungen der EU, Marktzugänge zu begrenzen oder an verschärfte Bedingungen zu knüpfen.22 Spannungen sollten hier von beiden Seiten früh erkannt und diplomatisch gemanaged werden, da das Risiko von Lieferkettenabhängigkeit als potenter Störfaktor in den deutsch-chinesischen Beziehungen zunimmt.
China hat Cleantech zur strategischen Industrie erhoben. Beijing hat mit seinen strategischen Entwicklungsplänen für Industrien und Technologien Erfolg und wird auch in Zukunft auf diese Instrumente setzen. Die industriepolitisch erworbene Dominanz im Solar-Sektor und anderen Bereichen soll in immer neuen Bereichen reproduziert werden. Für den Bereich Cleantech bedeutet das: China wird die gesamte Wertschöpfungskette strategisch stärken und die Entwicklung neuer sauberer Technologien forcieren, sowohl für die heimische Dekarbonisierung als auch für den Weltmarkt.
China sieht Industriepolitik als systemischen Vorteil. Insbesondere die Erfolge bei grünen Technologien wie der Solartechnik sollen in anderen Sektoren repliziert werden. Grüner Wasserstoff, Batteriespeicher, Drohnen und KI-gestützte Energietechnik sind zentrale Märkte, in denen in naher Zukunft ein Hochlauf zu erwarten ist. Systemisch ausgerichtete Industriepolitik und politisch geleitete Marktentwicklung sind Kerninstrumente, die China derzeit verstetigt. Sie wirken sektorenübergreifend und verbinden politisch angereizte Nachfrage mit der Förderung von Industriehochlauf.
China strebt Souveränität in Lieferketten, Binnenmarkt, und Zukunftstechnologien an. Dies ist eine Kampfansage für deutsche Unternehmen, und China konkurriert bereits mit ehemals deutschen Marktführern in fast allen Produktkategorien. Gleiche Wettbewerbsbedingungen gab es aus Sicht Beijings nie. Deutschland habe als Exportnation lange die Vormachtstellung bei Technologie genossen, die China nun anstrebt. Nun würden durch konsequente Politik und langfristig ausgerichtete Investitionen die Abhängigkeiten schlicht umgekehrt.
China will als Technologie-Supermacht die Technologien und Industrien der Zukunft beherrschen. Derzeit noch existierende Abhängigkeiten von westlichen Ländern sollen eliminiert oder umgekehrt werden. Beispielsweise bei Chips, KI, Robotik, Luft- und Raumfahrt strebt Beijing ein Generationenprojekt an, das China in diesen Branchen an die Spitze bringen soll. China hat von Deutschlands Ansätzen der Entwicklung einer weitgehend automatisierten „Industrie 4.0“ gelernt und vernetzte, teils KI-gestützte Industriecluster entwickelt.
Deutsche Hersteller nehmen Chinas Ambitionen ernst auch in Bereichen, in denen europäische Technologie noch führend ist:
„Wir haben eine 40- bis 60-prozentige Kostenlücke im Vergleich zu chinesischen Produkten. Aber wenn man über eine Projektlaufzeit von 15 bis 20 Jahren rechnet, dann gleicht sich das aus, da chinesisches Equipment momentan noch öfter ausgetauscht werden muss und weniger effizient ist. OPEX-Kosten [Betriebsausgaben] gleichen das chinesische Angebot an unseres preislich an, manchmal sind chinesische Angebote im Endeffekt sogar teurer. Aber wir können uns darauf nicht ausruhen, die Chinesen werden schnell aufholen. Wir können nicht annehmen, dass wir technologisch Vorreiter bleiben werden, wenn der Hochlauf hier so verhalten passiert.“ Vertrauliches Expertengespräch
Cleantech ist für China der zentrale Zukunftsmarkt. Mehr als elf Prozent seines Wachstums kommt aus diesem Sektor23, und seit der Ölkrise infolge des Iran-Kriegs steigen die Exporte grüner Technologie rasant. Hier wird wachsende globale Nachfrage erwartet, und Beijings hat bereits einen Vorsprung.
„Auf Drittmärkten konkurrieren wir mit chinesischen Produzenten nicht unbedingt nur auf der Technologieebene, sondern auch, wenn es um Finanz- und Versicherungspakete geht. Bei einer Ausschreibung, die wir verloren haben, hatten wir technologisch das besser passende Angebot, aber die Chinesen ein besseres Finanzierungsangebot.“ Vertrauliches Expertengespräch
Deutsche Firmen konkurrieren nicht nur mit ihnen ähnlichen Unternehmen in China; sie sind im Wettbewerb mit einem industriellen Ökosystem, das strategisch aufgestellt ist und sich auf die Ressourcen einer politisch geführten Volkswirtschaft stützen kann. Damit ist der Konkurrenzdruck aus China kein isoliertes Problem einzelner Firmen mehr, sondern eine volkswirtschaftliche Herausforderung für den Standort Deutschland insgesamt.
Überschneidende Interessen: Ansatzpunkte für eine koordinierte Strategie zum Umgang mit China im Cleantech-Bereich
Chinas ehrgeizige, systemisch und strategisch untermauerte Initiativen zum Ausbau der Technologieführerschaft bei grünen Technologien und dem Umbau auf erneuerbare Energien erfordern eine konsensbasierte Antwort. Nichtstun ist nicht mehr vertretbar angesichts der heranwachsenden Konkurrenz, die den Standort Deutschland verdrängt. Im Folgenden beleuchten wir die sich aus den Schnittmengen oder Konsenszonen ergebenden Handlungskorridore, und fassen die zur Verfügung stehenden Optionen zusammen.
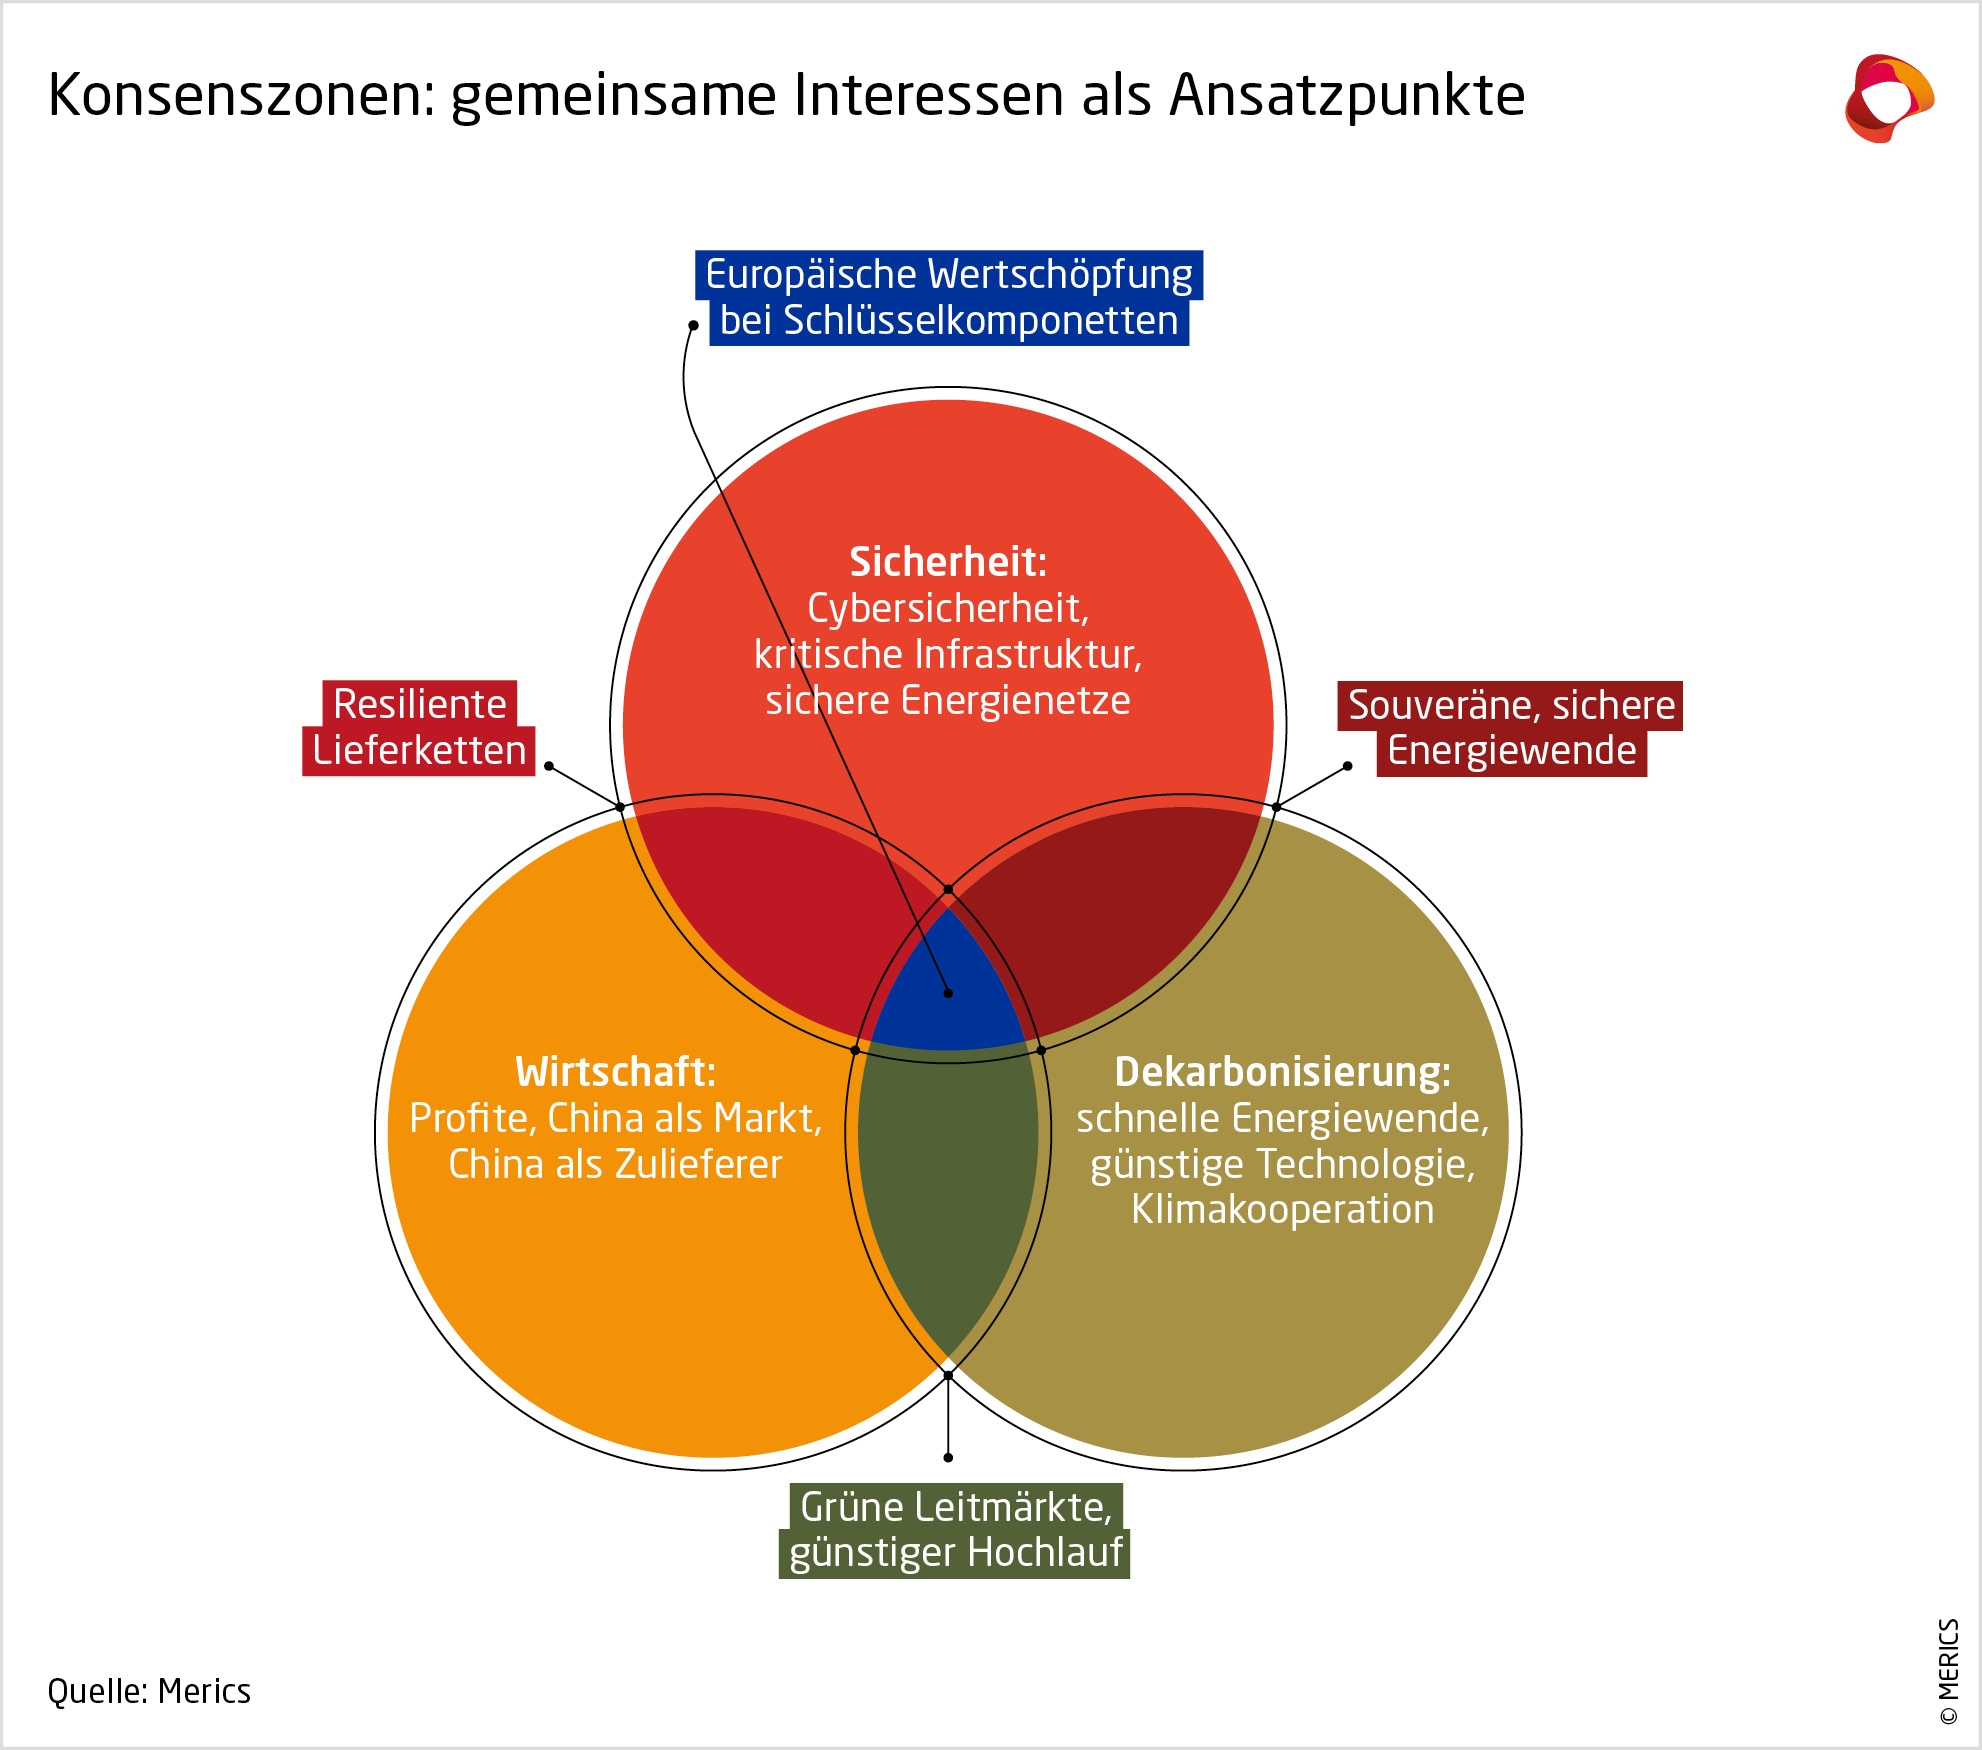
Während das Spannungsdreieck die Akteure nach ihren Gegensätzen ordnet, rückt diese Darstellung die Schnittmengen zwischen den übergeordneten Interessen Sicherheit, Wirtschaft und Klima/Dekarbonisierung in den Vordergrund: wo sich zwei oder drei Kreise überlappen, liegt ein Interesse vor, das mehrere Lager teilen. Diese Schnittmengen können als die eigentlichen Ansatzpunkte für eine kohärente und konsensbasierte Politik angesehen werden: Maßnahmen, die hier ansetzen, stärken Deutschland und verbinden mehrere Akteure oder Lager.
Deutschland befindet sich in der schwierigen, Lage, dass es die sich teilweise widersprechenden Ziele der Abhängigkeitsminderung, des Erhalts der Wettbewerbsfähigkeit und der schnellen Dekarbonisierung nicht gleichzeitig optimal bedienen kann. Wer die gesamtwirtschaftliche Abhängigkeit senkt, zahlt kurzfristig mehr. Wer Firmenprofite und billigst-mögliche Beschaffung bei Cleantech voranstellt, vertieft die Abhängigkeit. Wer lokale Hersteller pauschal schützt, verteuert die Energiewende und erschwert den Zugang zu Innovation aus China.
Eine kohärente China-Politik, die den gesamten Interessennexus im Blick hat, kann nicht alle Akteure gleichermaßen zufriedenstellen. Sie kann jedoch an den Schnittmengen ansetzen, die sich zwischen den drei Polen Wirtschaftsinteressen, Sicherheitsbedenken und Dekarbonisierung abbilden. Entscheidend ist dabei eine Kosten-Nutzen-Abwägung, welche sowohl die sozioökonomischen Interessen der Gesellschaft im Allgemeinen, als auch die profitorientierte Logik der Privatwirtschaft und der Industrie abwägt. Cleantech ist dabei als Chance zu sehen, Interessen zu Sicherheit, Wirtschaftlichkeit und Nachhaltigkeit zu verbinden.
Kompromisse werden nötig sein. Börsennotierte Unternehmen sind verpflichtet, sich an Wirtschaftlichkeitsprinzipien zu orientieren, während die Politik langfristig Arbeitsplätze und sichere Versorgung mit öffentlichen Gütern gewährleisten muss. Klimaziele sind gesetzlich verankert, und die Dekarbonisierung ist somit verbindlich für alle Akteure. Dementsprechend gilt es, Wege zu finden, die Firmeninteressen und politische Anliegen wieder näher zusammenzuführen. Die oben kartierten Positionen ergeben vier Bereiche, die im Fokus der strategischen Überlegungen stehen sollten:
Resiliente Lieferketten: Rohstoff-Diversifizierung und Recycling
Die Forderung nach einer Diversifizierung der Lieferketten für kritische Rohstoffe findet unter den befragten Akteuren breiten Rückhalt. Der Aufbau alternativer Bezugsquellen für nicht-chinesische Materialien oder Komponenten, strategische Reserven sowie das Recycling von Magneten und Seltenen Erden sind hier mögliche Wege. Die Förderung lokaler Innovation und ein (Wieder-)Aufbau von Kapazitäten entlang der gesamten Lieferkette bei essenziellen Gütern schaffen Versorgungssicherheit bei externen Engpässen. Solche Maßnahmen können die Entstehung resilienter Lieferketten stützen und würden Beijings Möglichkeiten zumindest abschwächen, Exportkontrollen als Druckmittel einzusetzen.
Doch der Investitionspreis ist hoch und die Maßnahmen erst mittelfristig wirksam, denn heimische Förderung und Recycling sind teurer als chinesische Importe und benötigen Jahre des Aufbaus. Deutsche Unternehmen, die etwa Seltene Erden recyclen, finden kaum Absatzmärkte und arbeiten weit unterhalb ihrer Kapazitäten.24 Im Mai 2026 wurde Heraeus Remloy, Europas größtes Recyclingzentrum für Seltene Erden, an eine kanadische Firma verkauft, wohingegen ein Belassen in europäischem Besitz mehr strategische Unabhängigkeit ermöglicht hätte.25 Diversifizierung ist vergleichbar mit einer Versicherung, in die Deutschland heute investieren muss, um langfristig Resilienz aufzubauen und eine fortgesetzte Deindustrialisierung abzuwenden.
Grüne Leitmärkte zur Sicherung von Investitionen und Nachfrage
Investitionen in Infrastruktur durch die öffentliche Hand, die an CO2- und Resilienz-Standards geknüpft sind und Lokalisierungskriterien (Beschaffung ausschließlich aus der EU) ansetzen, können die Nachfrage für Cleantech und Upstream-Produkte wie CO2-arm produzierten „grünen“ Stahl erheblich steigern helfen.26
Solche durch die Mittel der öffentlichen Beschaffung gestützten Leitmärkte können dazu beitragen, die Nachfrage nach europäischem Cleantech zu stärken. Unternehmen erhalten längerfristige Planbarkeit und die Möglichkeit, ihre Produktion zu skalieren. Höhere Kosten für eine Dekarbonisierung mit europäischen Technologien wird dabei zumindest in Teilen von staatlichen Akteuren getragen. Im Vergleich zur Erhebung von Importzöllen wird somit eine Nachfrage für europäisch produzierte Cleantech generiert, anstelle einer reinen Verteuerung von Konkurrenzprodukten.
Der in der EU diskutierte Industrial Accelerator Act (IAA)27 ist ein Versuch, solche Leitmärkte mit CO2-Standards und Lokalisierungskriterien zu versehen. Verschiedene Faktoren hemmen derzeit die Wirksamkeit des IAA; unter anderem ist die vage Definition des Begriffs „europäische Produktion“ problematisch – gemeint sind die EU sowie alle Staaten, mit denen Handelsabkommen bestehen. Zudem könnte das IAA für manche Industrien erst 2029 starten, was zu spät sein könnte angesichts des Handlungsdrucks. Die Wirksamkeit des Aktes könnte auch eingeschränkt werden, wenn sich die Idee durchsetzt, Lokalisie-rungskriterien bei einer „disproportionalen Preiserhöhung“ von mehr als 25 Prozent (und damit auch billigere Angebote aus China) auszusetzen.28 Um einen verlässlichen Heimatmarkt für saubere, in der EU gefertigte Technologie zu schaffen, braucht es mutigere und schneller einsetzbare Instrumente.
Souveräne Energiewende: De-Risking mit Augenmaß und Fokus auf kritischen Infrastrukturen
Konsequente Schritte zu einem De-Risking sind vor allem dann gerechtfertigt, wenn durch Technologieimporte ein Sicherheitsrisiko entsteht. Dies gilt vor Allem in der kritischen Infrastruktur, wie beispielsweise bei Energie (-netzen). Ein Beispiel des De-Riskings ist die angestrebte Entfernung von Huawei- und ZTE-Technik aus den 5G-Kernnetzen. Entscheidend ist jedoch ein klar differenzierter, technologiespezifischer Ansatz. Bei vielen einfachen Komponenten und simplerer Technik wie Solarmodulen oder Batterien wird die Nutzung chinesischer Produzenten die wirtschaftlichste Lösung bleiben, ohne dass dabei gravierende Sicherheitsrisiken entstehen.29
Gelungenes De-Risking baut Sicherheit dort auf, wo Lieferengpässe und Cybersicherheitsrisiken realen Schaden anrichten könnten. Dies wird Mehrkosten verursachen, und den Ausbau in manchen kritischen Bereichen verlangsamen. Die EU kann nicht darauf verzichten, eigene Lieferketten aufzubauen oder zumindest die Beschaffung in diesen Schlüsseltechnologien diversifizieren. Hierfür ist eine strategisch koordinierte Politik vor allem zwischen Partnern innerhalb der EU unverzichtbar.
Der harte Kern: Europäische Wertschöpfung bei Schlüsselkomponenten
Im Zentrum aller drei oben genannten Interessenpole steht das ehrgeizige Ziel, zu eigener Wertschöpfung bei strategischen Engpässen zu gelangen, etwa bei Permanentmagneten, grünem Wasserstoff, und den kritischen Rohstoffen, die derzeit hauptsächlich aus China bezogen werden. Hier ist gezielte Industriepolitik notwendig durch die Etablierung sogenannter IPCEI-Formate (Important Projects of Common European Interest. Transnationale, von mehreren EU-Mitgliedstaaten gemeinsam finanzierte Großprojekte in strategischen Bereichen), Anschubfinanzierung, und Förderung grüner Energie.
Solche Maßnahmen sind kurzfristig teuer, bieten aber mittelfristig die größten Vorteile für die deutsche Industrie und europäische Unabhängigkeit. Der erreichte Nutzen wäre echte, wenn auch begrenzte, technologische Souveränität; der vorab zu entrichtende Preis wäre jedoch ein vorerst hoher fiskalischer Einsatz, dessen Erfolge kaum innerhalb von Legislaturperioden messbar und somit politisch nicht einfach vermittelbar wären. Deutschland sollte sich daher anstelle breit angelegter Investitionen auf wenige, wirklich kritische Engpässe wie Seltene Erden und zentrale Komponenten der kritischen Infrastruktur konzentrieren. Eine europäisch koordinierte Politik ist auch hier zwingend notwendig.
Ausblick: Wege zu einem strategisch ausbalancierten Interessensausgleich
Die hier skizzierten Handlungsvorschläge bauen auf den beobachteten Positionierungen und Interessen der Akteure auf. Die präsentierte Erhebung macht ein gemeinsames Interesse an der Standortstärkung unter gleichzeitiger Dekarbonisierung deutlich. Erklärtes Interesse aller Beteiligten ist, den Standort Deutschland im Cleantech-Bereich zu erhalten, dabei aber eine langfristig nachhaltige Partnerschaft mit China zu ermöglichen. Dies wird nur durch konsensbasierte Schritte umsetzbar sein. Akteure, die sich an den drei in dieser Studie skizzierten Interessenpolen positionieren, werden zu Kompromissen bereit sein müssen. Die folgenden strategischen Schritte und Leitlinien könnten die heterogenen Interessen besser ausbalancieren, eine Stärkung der deutschen und europäischen Cleantech-Industrie fördern und sowie Wirtschafts- als auch Sicherheitsinteressen gleichermaßen bedienen:
- Deutschland benötigt eine kohärente Strategie, die von einer Mehrheit der wichtigsten wirtschaftlichen Akteure und der Politik getragen wird. Bereits existierende Ziele sind dabei einzubeziehen, denn Klimaziele, Energiegesetze, CO2-Bepreisung und EU-Beschlüsse enthalten schon heute zentrale strategische Bausteine. Werden diese Ziele weiterhin von der Politik nicht verbindlich eingefordert und unter Verweis auf Kosten von der Wirtschaft verzögert, wird dies nicht ausreichen, um Chinas wachsender Dominanz über die deutsche Cleantech-Industrie zu begegnen.
- Was den Umgang mit China als Akteur im Cleantech-Bereich angeht, braucht es einen neuen Vertrag zwischen Industrie, Politik, und Gesellschaft, um heterogene Interessen strategisch zu koordinieren. Der Standort EU muss sich der neuen Realität in Technologie und Geoökonomie anpassen, in der die Rahmenbedingungen von Beijing mitbestimmt werden.
- Dies erfordert eine offene, ideologiefreie Debatte um die notwendigen Maßnahmen. „Technologieoffenheit“ darf keine Pauschalentschuldigung für den Erhalt des Status Quo bleiben, sondern verbindliche Ziele und ordnungspolitische Anpassungen müssen Investitionssicherheit und gesicherte Absatzmärkte für zukunftssichere Technologie schaffen. Eine europäisch dicht integrierte Politik ist hier unabdingbar.
- Der Nutzen einer Investition in die kurzfristig höheren Kosten für Autonomie und Sicherheitsmaßnahmen überwiegt mittel- bis langfristig die Bewahrung eines risikoreichen Status quo. Wie viel heimische Skalierung bei kritischen Gütern und entlang der gesamten Kette sich Deutschland und seine EU-Partner leisten wollen, wird jedoch für jede Technologie und Lieferkette individuell verhandelt werden müssen.
- Der Handel mit China ist grundsätzlich sinnvoll für beide Seiten, doch strukturelle Konflikte bei der Sicherheit müssen in Angriff genommen werden, um Handelsbeziehungen nachhaltig und für beide Seiten gewinnbringend zu gestalten.
- Bei Entscheidungen über Partnerschaften mit chinesischen Firmen sollten Überlegungen zu Technologietransfer- und Arbeitsplatzerhaltungskriterien einfließen.
- Joint Ventures und chinesische Direktinvestitionen (FDI) bleiben grundsätzlich erwünscht, doch die Konditionen sollten für den europäischen Standort insgesamt, nicht nur für die Joint-Venture-Partner einen klaren Mehrwert einbringen.
- Bei grüner Technologie sind sektorspezifisch differenzierte Abkommen mit China sinnvoll. Partnerschaften und Handel sind wichtig für beide Seiten, aber die akzeptablen Grenzen der Abhängigkeiten variieren je nach Technologie und Industrie stark.
- Cleantech aus China sollte als Chance gesehen werden, die die EU unabhängiger von fossilen Energieimporten - insbesondere aus Russland, den USA und der Golfregion - machen kann. Darüber hinaus hilft chinesisches Cleantech, Resilienz gegen Preisschocks aufzubauen. Beim Import von Schlüsselkomponenten, wie etwa für die Netzkontrolle oder im Cyberbereich, sollten jedoch strengere Hürden gelten als bei einfachen Komponenten
- Zölle können heimische Märkte schützen, doch sind sie nur sinnvoll, wenn sie von einem gleichzeitigem (Wieder-)Aufbau europäischer Industrien, Lieferketten und Innovation flankiert werden. Zölle kaufen hiesigen Herstellern Zeit, steigern allein aber nicht die industrielle Resilienz.
- Für Deutschland wird es zentral sein, den Absatz von Produkten deutscher Firmen innerhalb der EU zu stärken. Auch EU-weit produzieren viele Hersteller weit unter Maximalkapazität, und besonders innovative mittelständische Unternehmen beklagen Nachfragemangel (beispielsweise im Wasserstoffsektor).
- Cleantech-Leitmärkte garantieren Absatz durch Nachfrageregelungen, beispielsweise in der öffentlichen Beschaffung, die wiederum Investitionssicherheit und Preissenkungen durch Skalierung erzeugen. Beschaffungsregeln wie „Made in Europe“, wie sie z.B. im IAA enthalten sind, müssen verbindlich sein, um zu greifen.
- Endnoten
1 | Fairless, Tom, and Jonathan Cheng (2026). “China Is Devastating the Last Stronghold of German Industry.” The Wall Street Journal. 3 July. https://www.wsj.com/economy/china-is-devastating-the-laststronghold-of-german-industry-c7a98514. Accessed: 25 August 2026.
2 | Cleantech wird hier als breite Kategorie verstanden und inkludiert auch Firmen u.A. aus der Automobil- und Energieindustrie, die nicht primär dem Sektor zugeordnet werden, aber in Cleantech Sparten (z.B. Elektromobilität) relevant sind.
3 | EU Commission. (2026) “Trade in Goods with China in 2025”. https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260410-2. Accessed: 25 August 2026.
4 | Hörhager, Elisa (2026). “Germany Needs to Confront China’s New Reality.” The Wire China. 27 May. https://www.thewirechina.com/2026/05/27/germany-needs-to-confront-chinas-new-reality/. Accessed: 25 August 2026.
5 | Zitate, die in dieser Studie anonymen Expert:innen zugewiesen sind, sind paraphrasierte Zitate aus vertraulichen Gesprächen.
6 | BitAuto (2025). “Mercedes-Chef Ola Källenius: EU sollte mehr chinesische Autobauer zum Fabrikbau in Europa ermutigen.”; DPA (2025). “Mercedes setzt auf neue Strategie in China”; DPA (2025). “Mercedes adopts new strategy in China.”
7 | Xinhua (2025). “BMW-Vorstandsvorsitzender: China ist ein Schlüssel für BMWs Innovation und Wachstum”. German.xinhuanet.com. 13 September. [German URL not found; English version: https://english. news.cn/europe/20250913/477688d9d62e4b67876d75b758c2eb31/c.html]. Accessed: 25 August 2026.
8 | Xinhua (2025). “Bosch-Chef sieht China als Innovationszentrum und bekräftigt langfristiges Engagement”. German.xinhuanet.com. 8 April. https://german.xinhuanet.com/20250408/713022f72642409da8fe627c026382a8/c.html. Accessed: 25 August 2026.
9 | Krenzer, Daniel (2026). “Absatzkrise drückt China-Produktion deutscher Hersteller auf Tiefstand”. Elektroauto-News.net. 29 July. https://www.elektroauto-news.net/news/deutsche-auto-produktion-china-tiefstand. Accessed: 25 August 2026.
10 | Der Spiegel (2026). “ Carsten Schneider: »Erneuerbare Energien sind Sicherheitsenergien«..” Der Spiegel. 4 March. https://www.spiegel.de/politik/deutschland/bundesumweltminister-carsten-schneider-erneuerbare-energien-sind-sicherheitsenergien-a-72d5c446-c7ea-4d53-a9bd-ed17673bd6a1. Accessed: 25 August 2026.
11 | NDR.de (2025). “Chinesische Turbinen in Windpark vor Borkum: Politik ist alarmiert.”.” NDR. https:// www.ndr.de/nachrichten/niedersachsen/oldenburg_ostfriesland/Chinesische-Turbinen-in-Windpark-vor-Borkum-Politik-ist-alarmiert,spionage200.html. Accessed: 25 August 2026.
12 | Reuters (2025). “China Expands Rare Earths Restrictions, Targets Defence and Chip Users.” Reuters. 8 October. https://www.reuters.com/world/china/china-tightens-rare-earth-export-controls-2025-10-09/. Accessed: 25 August 2026.
13 | Federal Statistical Office (Destatis) (2026). “Mehr als die Hälfte der importierten seltenen Erden kam 2025 aus China”. Press release No. 023. 14 April. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/04/PD26_N023_51.html. Accessed: 25 August 2026.
14 | Handelsblatt (2026). “BDI: Deutsche Industrie verliert monatlich 15.000 Arbeitsplätze”. Handelsblatt. 26 July. https://www.handelsblatt.com/politik/deutschland/bdi-deutsche-industrie-verliert-monatlich-15.000-arbeitsplaetze/100242937.html. Accessed: 25 August 2026.
15 | Bundesregierung.de (2026). “Pressestatement des Kanzlers vor seinem Abflug nach China: Begegnung mit gegenseitigem Respekt..” Statement by Federal Chancellor Friedrich Merz. 24 February. https:// www.bundesregierung.de/breg-de/aktuelles/statement-abreise-china-2408492. Accessed: 25 August 2026.
16 | Witsch, Kathrin (2025). “Energie: Luxcara entscheidet sich doch gegen Windturbinen aus China”. Handelsblatt. 25 August. https://www.handelsblatt.com/unternehmen/energie/energie-luxcara-entscheidet-sich-doch-gegen-windturbinen-aus-china/100150472.html. Accessed: 25 August 2026.
17 | IG Metall (2024). “IG Metall warnt: Bei Windanlagenbau nicht die Fehler der Vergangenheit wiederholen”. Joint press release with the works councils of Siemens Energy and Siemens Gamesa. 9 September. https://www.igmetall.de/presse/pressemitteilungen/ig-metall-warnt-bei-windanlagenbau-nicht-diefehler-der-. Accessed: 25 August 2026.
18 | N-tv (2025). “EU-Projekte sollen europäische Technologien nutzen..” https://www.n-tv.de/wirtschaft/ wirtschaft_startup/EU-Projekte-sollen-europaeische-Technologie-nutzen-article25746484.html. Accessed: 25 August 2026.
19 | Capp, Catiana (2025) “Manager plädiert für Förderung heimischer Heizungshersteller”. https:// www.handelsblatt.com/unternehmen/energie/viessmann-manager-plaediert-fuer-foerderung-heimischer-heizungshersteller/100165871.html. Handelsblatt. 11 November. Accessed: 25 August 2026.
20 | Luxcara (2025). “Luxcara Selects the World’s Most Powerful Turbine for the German Offshore Wind Project Waterkant.” Luxcara press release. https://www.luxcara.com/press-releases/luxcara-picks-worlds-most-powerful-turbine-for-german-offshore-wind-project-waterkant. Accessed: 25 August 2026.
21 | Tausendteufel, Fanny, and Fritz Vorholz (2024). “Letzte Chance für 15 Millionen E-Autos bis 2030”. Agora Verkehrswende, in collaboration with the Boston Consulting Group. 10 October. https://www. agora-verkehrswende.de/veroeffentlichungen/letzte-chance-fuer-15-millionen-e-autos-bis-2030/. Accessed: 25 August 2026.
22 | Bermingham, Finbarr (2026). “China Signals Openness to Reducing Gaping EU Trade Surplus as Brussels Toughens Stance.” South China Morning Post. 3 July. https://www.scmp.com/news/china/ article/3359222/china-signals-openness-reducing-gaping-eu-trade-surplus-brussels-toughens-stance. Accessed: 25 August 2026.
23 | Lauri Myllyvirta, Belinda Schaepe (2026) “Analysis: Clean energy drove more than a third of China’s GDP growth in 2025”. Carbon Brief. https://www.carbonbrief.org/analysis-clean-energy-drove-morethan-a-third-of-chinas-gdp-growth-in-2025. Accessed: 25 August 2026.
24 | Deutsche Welle (2025). “Warum Deutschland bisher kaum Seltene Erden recycelt”. DW.com. https://www.dw.com/de/seltene-erden-recycling-in-deutschland-china-europa-rohstoffe-elektroschrott-v2/a-73615829. Accessed: 25 August 2026.
25 | Blume, Jakob (2026). “Rohstoffe: Heraeus trennt sich von Recycling-Sparte für seltene Erden”. Handelsblatt. 20 May. https://www.handelsblatt.com/finanzen/maerkte/devisen-rohstoffe/rohstoffe-heraeus-trennt-sich-von-recycling-sparte-fuer-seltene-erden/100226669.html. Accessed: 25 August 2026.
26 | Rolfing, Helen, Eleanor Batilliet, Oliver Sartor, Marie Westhof, and Julia Metz (2024). “Leitmärkte für klimafreundliche Grundstoffe: Potenziale und Politikoptionen”. Agora Industrie, Publication No. 339/03-A-2024/DE. 2 December. https://www.agora-industrie.de/publikationen/leitmaerkte-fuer-klimafreundliche-grundstoffe. Accessed: 25 August 2026.
27 | European Commission (2026). “Proposal for a Regulation of the European Parliament and of the Council Establishing a Framework of Measures for the Acceleration of Industrial Capacity and Decarbonisation in Strategic Sectors” (Industrial Accelerator Act). COM(2026) 100 final, 2026/0068 (COD). 4 March. https://eur-lex.europa.eu/resource.html?uri=cellar:494b6a74-189c-11f1-887001aa75ed71a1.0001.02/DOC_1&format=PDF. Accessed: 25 August 2026.
28 | Industrial Accelerator Act (Proposal), Art. 11(3)(c). See note 28.
29 | Cernicky, Jan (2022). “Energiewende und Protektionismus – Wie gehen wir pragmatisch mit China um?”. Analyses & Arguments No. 491, Konrad Adenauer Foundation. October. https://www.kas.de/documents/252038/16166715/Energiewende+und+Protektionismus+-+Wie+gehen+wir+pragmatisch+mit+China+um.pdf/442ba770-d504-43cc-25f1-eaf7d970dfc1. Accessed: 25 August 2026.
- Interviewverzeichnis
Expertengespräch 2: ExpertIn aus sicherheitsfokussiertem Thinktank
Expertengespräch 3: ExpertIn aus industriefokussiertem Thinktank
Expertengespräch 4: ExpertIn aus deutschem Bundesministerium
Expertengespräch 5: ExpertIn aus der Windbranche
Expertengespräch 6: ExpertIn aus Windverband
Expertengespräch 7: ExpertIn aus Windverband
Expertengespräch 8: ExpertIn aus deutsche Elektrolysebranche
Expertengespräch 9: ExpertIn aus deutschem Forschunsinstitut
Expertengespräch 10: ExpertIn aus Forschungsinstitut mit Klimabezug
Gefördert durch die Stiftung Mercator:

Autor(en)
Lead Analyst
Analyst
Autor(en)
Lead Analyst
Analyst
Inhalt